

Une aide à l’achat immobilier ne prend pas toujours la forme d’une somme versée sur votre compte. Elle peut réduire le montant à emprunter, compléter un financement bancaire ou alléger le coût global de l’opération. Pour en profiter, identifiez les dispositifs compatibles avec votre profil, le logement visé et le calendrier de l’achat avant de signer un compromis.
Commencer par distinguer les aides qui financent et celles qui sécurisent
Le mot « aide » recouvre des mécanismes très différents. Certains prêts sont accordés à des conditions avantageuses et complètent un crédit immobilier classique. D’autres dispositifs réduisent certaines dépenses annexes, comme les travaux de rénovation énergétique. Enfin, les collectivités peuvent proposer une aide locale, souvent méconnue, pour favoriser l’installation sur leur territoire.
Calculateur de mensualité
Dans tous les cas, ces solutions ne remplacent pas automatiquement l’apport personnel. La banque examine toujours la stabilité des revenus, le niveau d’endettement, l’épargne restante après l’achat et la cohérence du projet. Une aide bien utilisée améliore le plan de financement, mais elle ne compense pas un budget trop tendu.
Le prix affiché n’est pas le montant réel à financer
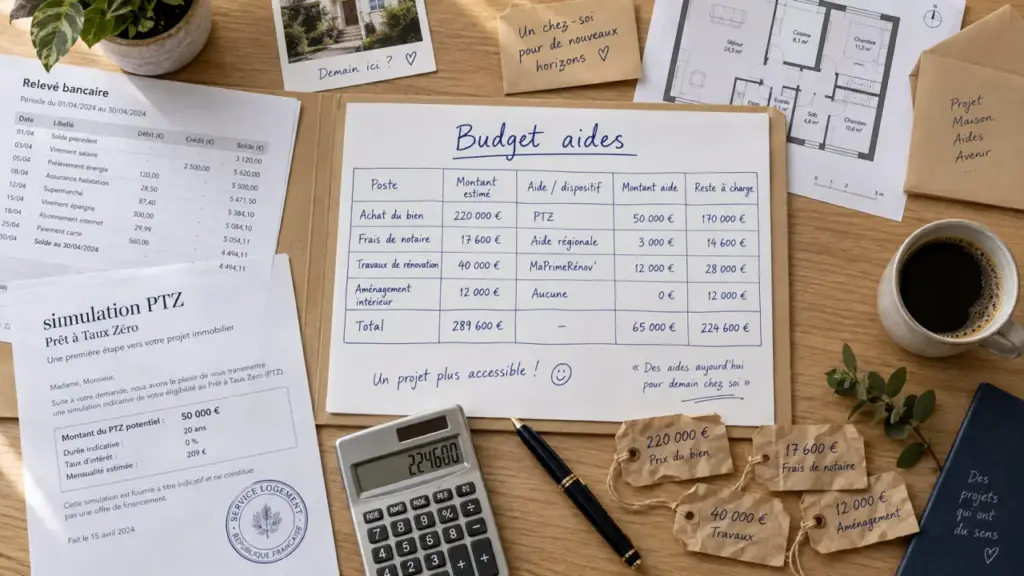
Avant de rechercher un dispositif, calculez le besoin total : prix du bien, frais d’acquisition, frais de garantie, frais de dossier, éventuels travaux, déménagement et marge de sécurité. C’est ce total qui permet de mesurer l’utilité réelle d’une aide à l’achat immobilier et de savoir si elle couvre une part importante des dépenses ou seulement un poste précis.
Le prix du logement n’est qu’une partie du budget. Les frais périphériques apparaissent dès que l’ensemble de l’opération est chiffré. Un prêt complémentaire peut faciliter l’achat d’un bien tout en laissant à votre charge les frais d’acquisition. Cette distinction évite de croire qu’un financement avantageux dispense de conserver une épargne disponible le jour de la signature.
Les prêts à vérifier selon le type de logement
La nature du bien est déterminante. Les règles ne sont pas les mêmes pour un logement neuf, un logement ancien, une résidence principale ou un investissement locatif. Les aides nationales visent généralement l’accession à la propriété pour y habiter, et non l’achat destiné à la location.
Le prêt à taux zéro pour compléter un crédit principal
Le prêt à taux zéro, souvent appelé PTZ, est un prêt sans intérêts destiné, sous conditions, à financer une partie de l’achat de sa résidence principale. Son accès dépend notamment des revenus du foyer, de la composition familiale, de la localisation du logement et des caractéristiques de l’opération. Il intervient en complément d’un prêt immobilier principal, et ne finance donc pas seul l’intégralité du projet.
Son intérêt est concret : la part financée sans intérêts réduit le coût du crédit et peut rendre la mensualité plus supportable. Toutefois, le montant et les conditions évoluent selon la réglementation. Demandez une simulation actualisée à votre banque ou à un courtier, en précisant la commune, le nombre d’occupants et le statut du logement envisagé.
Le prêt d’accession sociale et le prêt conventionné
Le prêt d’accession sociale, ou PAS, s’adresse aux ménages respectant des plafonds de ressources. Il peut financer l’acquisition ou certains travaux liés à une résidence principale. Le prêt conventionné répond à une logique proche, mais ses conditions d’accès et son intérêt dépendent de l’offre proposée par l’établissement prêteur.
Ces prêts doivent être comparés avec une offre bancaire classique. Un dispositif réglementé n’est pas systématiquement le moins cher : le taux, l’assurance emprunteur, la garantie, la durée et les possibilités de modulation doivent être étudiés ensemble. La comparaison doit porter sur le coût total du crédit, pas seulement sur le taux affiché.
Mobiliser les aides liées à votre emploi et à votre territoire
Votre employeur, votre branche professionnelle ou votre commune peuvent ouvrir des pistes complémentaires. Ces aides sont parfois soumises à un budget annuel, à une zone géographique précise ou à un dépôt de dossier avant une date clé. Les chercher tôt fait donc partie de la stratégie de financement.
Action Logement et les dispositifs employeur
Certains salariés du secteur privé peuvent être concernés par les solutions proposées par Action Logement, selon leur situation et les dispositifs ouverts. Les conditions, les montants et les priorités d’attribution varient. Vérifiez votre éligibilité directement auprès d’Action Logement ou du service des ressources humaines de votre entreprise avant de bâtir votre budget sur cette hypothèse.
N’oubliez pas non plus les aides prévues par certains employeurs, comités sociaux et économiques ou mutuelles professionnelles. Elles peuvent concerner la mobilité, l’installation ou l’accompagnement social. Même lorsqu’elles ne financent pas directement le bien, elles peuvent réduire une dépense qui aurait autrement entamé votre apport disponible.
Les aides des collectivités locales
Régions, départements, intercommunalités et communes mettent parfois en place des prêts bonifiés, des subventions à l’accession ou des aides ciblées sur la rénovation. Elles peuvent viser les primo-accédants, les jeunes ménages, les logements vacants, les centres-bourgs ou certains quartiers.
Consultez le site de la mairie, de l’intercommunalité et de l’Agence départementale d’information sur le logement lorsqu’elle existe. Vérifiez surtout le moment où la demande doit être déposée. Une aide locale accordée avant l’achat peut être perdue si le compromis est déjà signé ou si les travaux ont commencé.
Intégrer les travaux dans le plan de financement
Un logement ancien peut sembler plus accessible à l’achat, puis devenir coûteux si la toiture, le chauffage, l’isolation ou l’électricité doivent être repris rapidement. Les travaux doivent être intégrés au projet dès le départ. Ils influencent la valeur du bien, le montant emprunté et la capacité à bénéficier de certains financements.
Pour la rénovation énergétique, plusieurs aides et prêts peuvent exister selon les travaux, les revenus et le logement. Leur articulation demande de la préparation : devis, qualification des entreprises, ordre de réalisation et date de dépôt sont souvent déterminants. Avant de vous engager, demandez des devis détaillés et vérifiez les conditions applicables à chaque poste.
- Faites chiffrer les travaux urgents avant l’offre d’achat.
- Distinguez les travaux de confort des travaux indispensables à la sécurité ou à la performance énergétique.
- Prévoyez une réserve pour les imprévus, particulièrement dans l’ancien.
- Ne signez pas un devis en supposant qu’une aide sera automatiquement accordée.
Construire un dossier bancaire qui valorise les aides obtenues
Une aide à l’achat immobilier est plus efficace lorsqu’elle est intégrée dans un dossier clair. Présentez un tableau simple avec le prix, les frais, l’apport, les prêts envisagés, les aides demandées et le montant restant à financer. La banque doit pouvoir vérifier l’origine de chaque somme et la faisabilité du montage.
| Élément à préparer | Pourquoi il compte |
|---|---|
| Justificatifs de revenus et d’épargne | Ils permettent d’évaluer votre capacité de remboursement et votre apport réel. |
| Simulation des prêts aidés | Elle montre quelles conditions sont déjà vérifiées et quel montant peut compléter le crédit. |
| Devis de travaux | Ils rendent le budget crédible et facilitent l’étude des financements dédiés. |
| Attestations d’aides locales ou employeur | Elles évitent qu’une aide annoncée soit considérée comme incertaine. |
Enfin, gardez une marge après l’achat. Utiliser toute son épargne pour augmenter l’apport peut rassurer à court terme, mais laisse peu de capacité face à une panne, un retard de travaux ou une charge de copropriété imprévue. L’objectif est d’obtenir un accord bancaire tout en préservant l’équilibre de votre budget sur la durée.


