Un seul contrat d’assurance habitation peut couvrir deux concubins, à condition que chacun ait bien la qualité d’assuré selon les clauses prévues. Le nom du souscripteur ne suffit donc pas à savoir qui est protégé. Avant de souscrire, vérifiez votre situation dans le logement, la couverture du partenaire et celle des biens de chacun.
Partir du bail ou de la propriété, pas du statut du couple
Le concubinage désigne une vie commune stable et continue entre deux personnes vivant en couple, sans mariage ni PACS. Pour l’assurance habitation, c’est surtout votre statut d’occupation qui détermine les obligations : locataire, propriétaire ou occupant à titre gratuit.
Dans une location constituant la résidence principale, le locataire doit généralement s’assurer contre les risques locatifs. Cette couverture concerne trois risques : l’incendie, l’explosion et les dégâts des eaux. Elle ne protège pas nécessairement les meubles ni les dommages causés aux voisins.
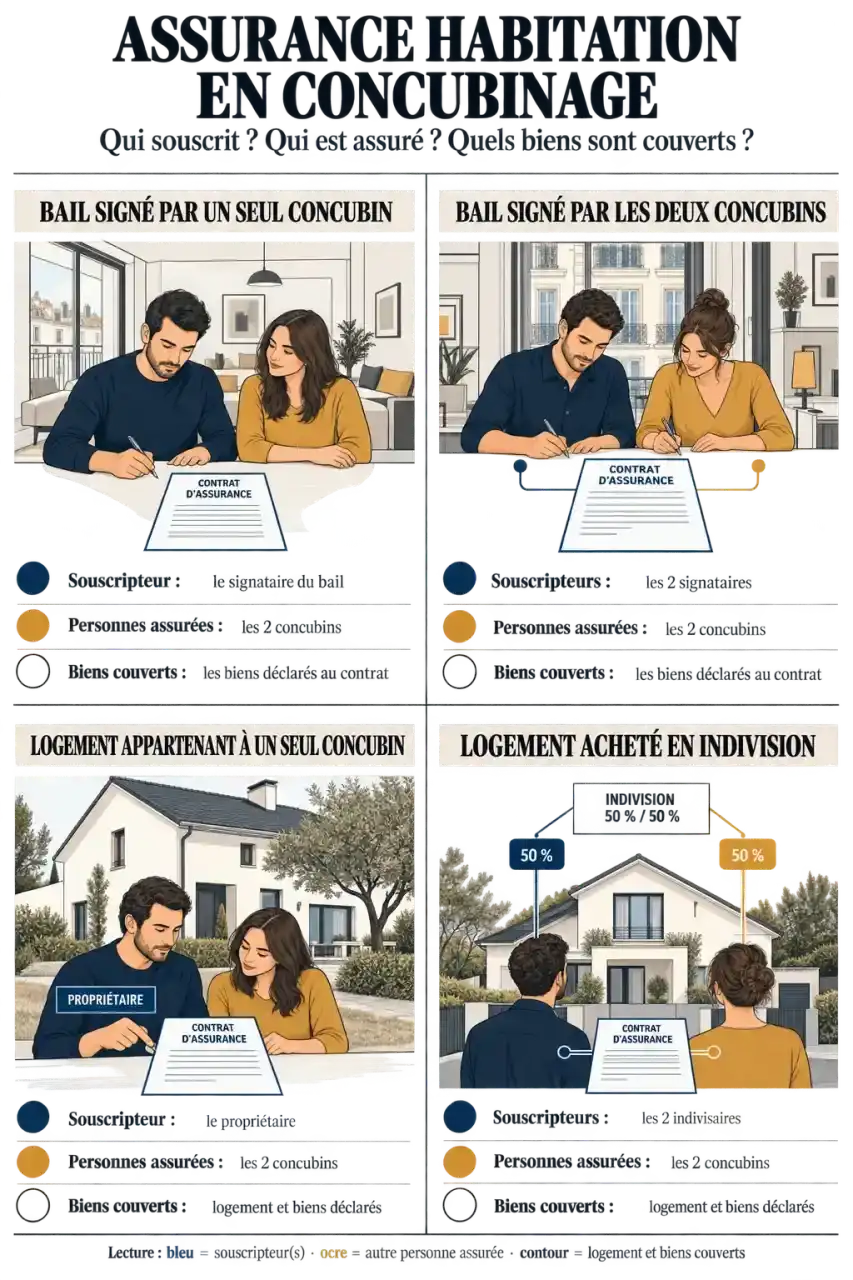
| Situation du logement | Souscription à prévoir | Point de vigilance |
|---|---|---|
| Bail signé par un seul concubin | Le titulaire du bail souscrit et déclare son partenaire. | Le partenaire doit être couvert comme occupant assuré. |
| Bail signé par les deux concubins | Un contrat commun peut couvrir le logement et les deux locataires. | Vérifier que les obligations d’assurance de chacun sont satisfaites. |
| Logement appartenant à un seul concubin | Le propriétaire peut souscrire une multirisque et déclarer le partenaire hébergé. | Les biens personnels de l’occupant doivent aussi être couverts. |
| Logement acheté en indivision | Le contrat doit correspondre à la propriété commune et aux occupants. | Faire identifier les propriétaires et les personnes assurées. |
Le propriétaire occupant d’une maison hors copropriété n’a généralement pas d’obligation légale d’assurance habitation, mais reste exposé financièrement aux sinistres. En copropriété, une assurance de responsabilité civile est obligatoire pour chaque copropriétaire.
Figurer sur l’assurance ne donne aucun droit supplémentaire sur le logement. Un concubin déclaré au contrat ne devient ni cotitulaire du bail ni copropriétaire. Le PACS et le mariage obéissent à d’autres règles juridiques ; une assurance ne remplace pas ces protections.
Un contrat commun ne signifie pas une couverture automatique du partenaire
Distinguer le souscripteur des personnes assurées
Le souscripteur signe le contrat et prend en charge les obligations qui lui sont associées. Les assurés sont les personnes bénéficiant des garanties. Il peut donc y avoir un seul souscripteur pour deux concubins assurés, sans nécessité de souscrire deux assurances habitation distinctes.
Comprendre le concubinage et ses effets juridiques · Cette page de référence présente la définition du concubinage, ses conditions et ses principales conséquences juridiques.
Certains contrats incluent le concubin vivant habituellement au domicile dans leur définition des assurés. D’autres imposent une déclaration nominative. Demandez une confirmation écrite de la couverture des deux partenaires, idéalement avec leurs noms dans les conditions particulières. Une adresse commune ne suffit pas à prouver l’étendue des garanties.
Vérifier séparément les responsabilités et les biens
La responsabilité civile vie privée peut couvrir les dommages accidentels causés à des tiers par les personnes assurées. Elle ne se confond pas avec la responsabilité locative ni avec les garanties protégeant le mobilier. Vérifiez aussi les exclusions concernant les dommages entre personnes assurées par le même contrat : elles peuvent limiter la prise en charge lorsqu’un partenaire endommage un bien de l’autre.
Regardez votre contrat à travers un prisme simple : les personnes, les objets et les responsabilités. Pour chaque garantie, posez trois questions : qui est assuré, quels biens sont concernés et envers qui la responsabilité est-elle couverte ? Cette lecture évite une erreur fréquente : croire qu’un logement assuré implique que tous ses habitants et tout son contenu le sont également.
Deux contrats individuels ne constituent pas forcément une meilleure protection. Ils peuvent laisser des lacunes ou créer des doublons, sans permettre une double indemnisation du même dommage. Pour un couple partageant durablement sa résidence, un contrat commun correctement renseigné est souvent plus simple à gérer.
Choisir les garanties selon ce que vous pourriez perdre
La garantie des risques locatifs répond à l’obligation minimale du locataire, mais pas à tous les besoins du couple. Une multirisque habitation peut ajouter la protection des biens, les recours des voisins et des tiers, ainsi que différentes garanties optionnelles.
- Dommages au mobilier : vérifiez les événements couverts et les modalités d’indemnisation des biens personnels comme des achats communs.
- Vol et tentative de vol : examinez les exigences de fermeture, les protections imposées et les exclusions.
- Bris de glace : contrôlez les éléments concernés ; tous les objets en verre ne sont pas nécessairement garantis.
- Dommages électriques : distinguez les dommages liés à un événement électrique des pannes ordinaires.
- Assistance et relogement : regardez les conditions d’intervention si le logement devient inhabitable.
- Protection juridique : identifiez les litiges couverts, les seuils d’intervention et les éventuels délais de carence.
Évaluez ensemble le mobilier : meubles, vêtements, électroménager, informatique et équipements de loisirs. L’arrivée d’un partenaire peut augmenter sensiblement la valeur à assurer, même sans changement de surface. Les bijoux, objets précieux et biens professionnels peuvent relever de plafonds spécifiques ou nécessiter une extension.
Conservez factures, photographies et justificatifs d’achat. Pour les biens acquis avant la vie commune, ces documents facilitent aussi l’identification de leur propriétaire. Enfin, comparez l’indemnisation avec vétusté et la valeur à neuf : cette dernière reste soumise aux conditions du contrat.
Souscrire et comparer sur une base vraiment identique
Le prix dépend notamment de l’adresse, du type de logement, de sa surface, des dépendances, du nombre d’occupants, du capital mobilier et des garanties choisies. Un tarif destiné à une colocation n’est pas automatiquement adapté à un couple en concubinage : faites préciser la situation retenue dans le devis.
Pour obtenir des propositions comparables, transmettez les mêmes informations à chaque assureur :
- L’identité des deux concubins et leur statut dans le logement.
- L’adresse, la surface, le nombre de pièces et les dépendances.
- La valeur totale des biens et la présence d’objets nécessitant une couverture particulière.
- Les garanties souhaitées et la date de prise d’effet nécessaire.
- Les justificatifs demandés, par exemple le bail ou les informations relatives au contrat précédent.
Comparez le coût annuel, mais aussi le reste à charge après un sinistre. Une franchise élevée peut réduire la cotisation tout en rendant les petits dommages peu indemnisés. Examinez les plafonds par garantie, les sous-plafonds des objets de valeur, les exclusions et les règles de vétusté.
Avant de signer, demandez comment les deux concubins apparaîtront au contrat et sur l’attestation. Celle-ci permet de justifier l’assurance auprès du bailleur et peut contribuer à prouver une adresse commune, selon l’organisme demandeur. Elle ne remplace toutefois pas la lecture des conditions particulières et générales.
Actualiser l’assurance dès que la vie commune change
À l’emménagement du partenaire, informez l’assureur et faites réévaluer le mobilier. Une modification peut donner lieu à un avenant précisant les occupants, les garanties et la cotisation. Conservez ce document avec votre contrat.
En cas de séparation, ne vous contentez pas de modifier le compte bancaire prélevé. Signalez qui quitte le logement, qui reste, quels biens sont emportés et qui sera désormais souscripteur. Si le souscripteur part, organisez la continuité de couverture avant toute résiliation. La modification de l’assurance reste distincte des démarches concernant le bail.
Lors d’un déménagement ou du décès d’un partenaire, contactez également l’assureur pour connaître les formalités et adapter le contrat. L’assurance habitation protège contre les risques prévus ; elle ne règle ni la succession ni les droits de maintien dans le logement.
Enfin, après un sinistre, respectez le délai de déclaration applicable, décrivez les dommages et rassemblez les justificatifs des biens des deux partenaires. Un contrat actualisé et des preuves conservées rendent cette démarche plus simple au moment où vous en avez réellement besoin.