Une assurance habitation pas chère existe bel et bien en France, mais le chiffre affiché en gros sur un comparateur correspond rarement à ce que vous paierez. Pour un locataire, le tarif moyen observé en 2026 tourne autour de 161 € par an, alors que certains prix d’appel descendent à 64 €, 82 € ou 98 € par an. Voici comment lire ces écarts, ce que couvre une formule économique et comment réduire la facture sans vous retrouver sans protection le jour du sinistre.
Prix d’appel, prix moyen, tarif réel : trois chiffres à ne pas confondre
Ce que signifie un prix d’appel
Le prix d’appel est le tarif le plus bas que peut atteindre un assureur pour un profil très favorable : petit logement, garanties minimales, franchise élevée. Chez Acheel, il est annoncé à 2,17 € par mois. Dans un comparateur comme Meilleurtaux, les trois premières offres observées se situent à 64 €, 82 € et 98 € par an. Ces montants sont réels, mais ils valent pour un cas précis, pas pour tout le monde.
Les moyennes selon votre statut
Les tarifs moyens 2026 donnent un repère plus honnête. Plus le statut implique de biens à protéger, plus la cotisation grimpe.
| Profil | Tarif moyen annuel |
|---|---|
| Étudiant | 124 € |
| Locataire meublé | 141 € |
| Locataire | 161 € |
| Propriétaire non occupant (PNO) | 164 € |
| Occupant à titre gratuit | 179 € |
| Propriétaire occupant | 267 € |
Pour un étudiant en studio de 20 m² à Paris, la formule économique se situe entre 49 et 55 € par an. À l’autre extrémité, une maison de 100 m² atteint un ordre de grandeur de 391 € par an. Descendre sous les 100 € par an reste donc possible, mais surtout pour les petits logements et les profils simples.
Ce que couvre vraiment une formule économique
Le socle qui ne devrait jamais disparaître
Une formule économique protège l’essentiel : la responsabilité civile (les dommages causés à des tiers), l’incendie, l’explosion, la foudre, les dégâts des eaux et les catastrophes naturelles. Pour un locataire, ce sont les risques locatifs qui comptent : ils couvrent les dégâts que vous pourriez causer au logement loué, et l’assurance est obligatoire pour lui depuis 2014. Un copropriétaire doit, lui aussi, au minimum disposer d’une responsabilité civile.
Ce que l’on économise en contrepartie
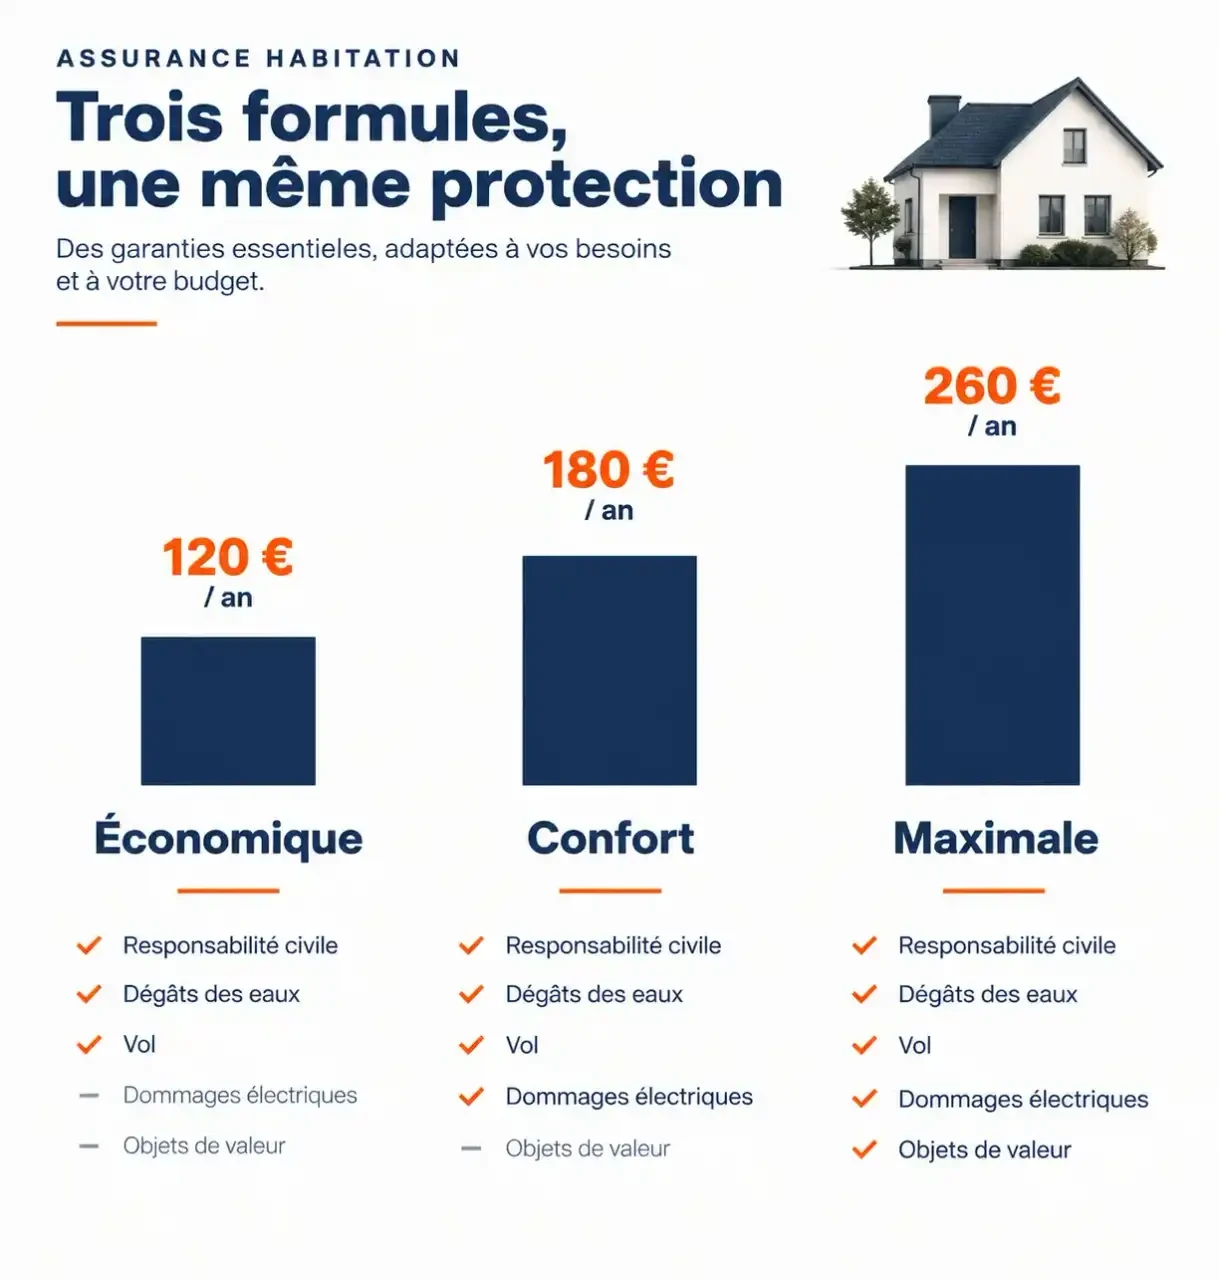
Le prix bas se paie ailleurs. Les formules d’entrée indemnisent moins fortement les biens, plafonnent davantage et laissent souvent de côté le vol, le vandalisme, les dommages électriques, le bris de glace, la protection juridique ou l’assistance. Les noms de formules varient d’un assureur à l’autre : « essentielle » chez l’un équivaut à « initiale » chez l’autre. Seul le tableau des garanties permet de comparer.
Chez LeLynx, 40 % des utilisateurs choisissent une formule économique, tandis que la couverture confort coûte en moyenne 158 € par an et la couverture maximale 260 € pour une maison. Dans le cas de Gilles cité par Meilleurtaux, les trois niveaux s’échelonnent de 4 € par mois (essentielle) à 7,50 € (confort) puis 12 € (premium).
Les clauses qui font vraiment la différence le jour du sinistre
Franchise, plafond, exclusions, carence
La franchise est la somme qui reste à votre charge après un sinistre. Une franchise plus élevée réduit la cotisation, mais augmente votre reste à payer. Le plafond d’indemnisation fixe le maximum versé : un plafond mobilier trop bas devient vite un piège après un cambriolage ou un dégât des eaux touchant l’électroménager. Les exclusions listent les situations non couvertes, et le délai de carence retarde l’effet de certaines garanties. Ce sont ces quatre lignes, bien plus que le prix, qui distinguent deux contrats apparemment identiques.
Lettre type pour résilier votre assurance habitation à tout moment (loi Hamon) · Un modèle de lettre prêt à l’emploi pour résilier votre contrat d’assurance habitation à tout moment, dès lors qu’il a été souscrit depuis plus d’un an.
Vétusté ou valeur à neuf ?
Beaucoup de comparatifs l’oublient : à garanties égales, l’indemnisation dépend de la manière dont vos biens sont évalués. Sans rééquipement à neuf, l’assureur applique une vétusté et rembourse un canapé de sept ans à sa valeur d’aujourd’hui, pas à celle du magasin. Avant de choisir une formule économique, estimez la valeur de votre mobilier pièce par pièce. Un écart de quelques euros par mois peut valoir plusieurs centaines d’euros de remboursement.
Regarder le contrat comme on regarde par une fenêtre
Un bon test consiste à comparer deux devis comme on observe un logement depuis la rue : ce que l’on voit d’abord (le prix, les garanties listées), puis ce que l’on devine en s’approchant (les plafonds, les exclusions). Prenez un seul sinistre concret, par exemple une vitre brisée par un cambrioleur ou une fuite chez le voisin du dessous, et suivez-le dans chaque contrat : est-il couvert, avec quelle franchise, jusqu’à quel montant ? Cette simulation sur un cas unique révèle plus d’écarts que dix colonnes de tableau.
Quelle formule pour quel profil ?
Économique : petit logement, peu de biens
Un étudiant ou un locataire en studio avec un mobilier modeste y trouve souvent son compte, à condition que le socle (responsabilité civile, risques locatifs, dégâts des eaux) soit bien là. La résidence secondaire peu meublée ou le logement loué meublé à bas coût peuvent aussi s’en contenter.
Confort : la valeur de la plupart des foyers
Dès que le mobilier, l’électronique et les effets personnels représentent une somme importante, le vol et les dommages électriques deviennent des garanties utiles. C’est le niveau cohérent pour la majorité des locataires installés.
Maximale : maison, dépendances, objets de valeur
Une maison avec jardin, piscine, dépendances ou objets de valeur justifie des garanties étendues. C’est aussi là que se trouvent les plus gros écarts de tarif, d’où l’intérêt de comparer à profil strictement identique. Le PNO relève d’une logique à part : il protège un bien loué ou vacant, pas votre mobilier.
Payer moins cher sans se découvrir
Les leviers qui marchent
- Comparer plusieurs devis avec les mêmes garanties et la même franchise. Meilleurtaux annonce une économie moyenne de 183 € par an, calculée sur 17 172 tarifications, ce qui montre l’ampleur des écarts possibles.
- Ajuster la franchise si vous pouvez absorber un petit sinistre sur votre épargne.
- Retirer les options sans usage (piscine, objets de valeur, jardin) quand vous n’en avez pas.
- Déclarer vos équipements de sécurité (porte blindée, alarme) : ils peuvent faire baisser la cotisation.
- Actualiser la valeur du mobilier pour ne pas payer pour des biens que vous n’avez plus, ni en perdre faute de couverture.
Ce qu’il ne faut pas couper
Ne sacrifiez ni la responsabilité civile, ni les risques locatifs (obligatoires pour le locataire), ni les dégâts des eaux, premier sinistre domestique. Économiser 30 € par an n’a aucun sens si un sinistre reste à votre charge.
Changer d’assureur : devis, documents et résiliation
Préparer sa simulation
Pour obtenir un devis fiable, rassemblez l’adresse du logement, sa surface, le nombre de pièces, votre statut (locataire, propriétaire, étudiant), le type de résidence, les dépendances éventuelles, une estimation de la valeur du mobilier et votre historique de sinistres. Plus ces informations sont précises, plus le tarif affiché se rapproche de celui du contrat final.
Résilier après un an
Depuis 2015, la loi Hamon permet de résilier son contrat à tout moment après un an de souscription. Le nouvel assureur peut se charger des démarches de résiliation de l’ancien contrat. Pensez à faire commencer la nouvelle couverture le jour même de la fin de l’ancienne, pour éviter une période sans assurance, surtout si vous êtes locataire. Les offres changent vite : vérifiez toujours la date de mise à jour des tarifs avant de comparer.