Un garage, une cave ou un abri de jardin n’est pas forcément couvert par votre assurance habitation, même s’il se trouve sur votre terrain. La protection dépend de la définition du contrat, de votre déclaration et des garanties souscrites. Le bâtiment, les biens entreposés et votre responsabilité civile doivent être vérifiés séparément : assurer les murs ne signifie pas assurer automatiquement tout ce qu’ils abritent.
Identifier le local avant de chercher sa couverture
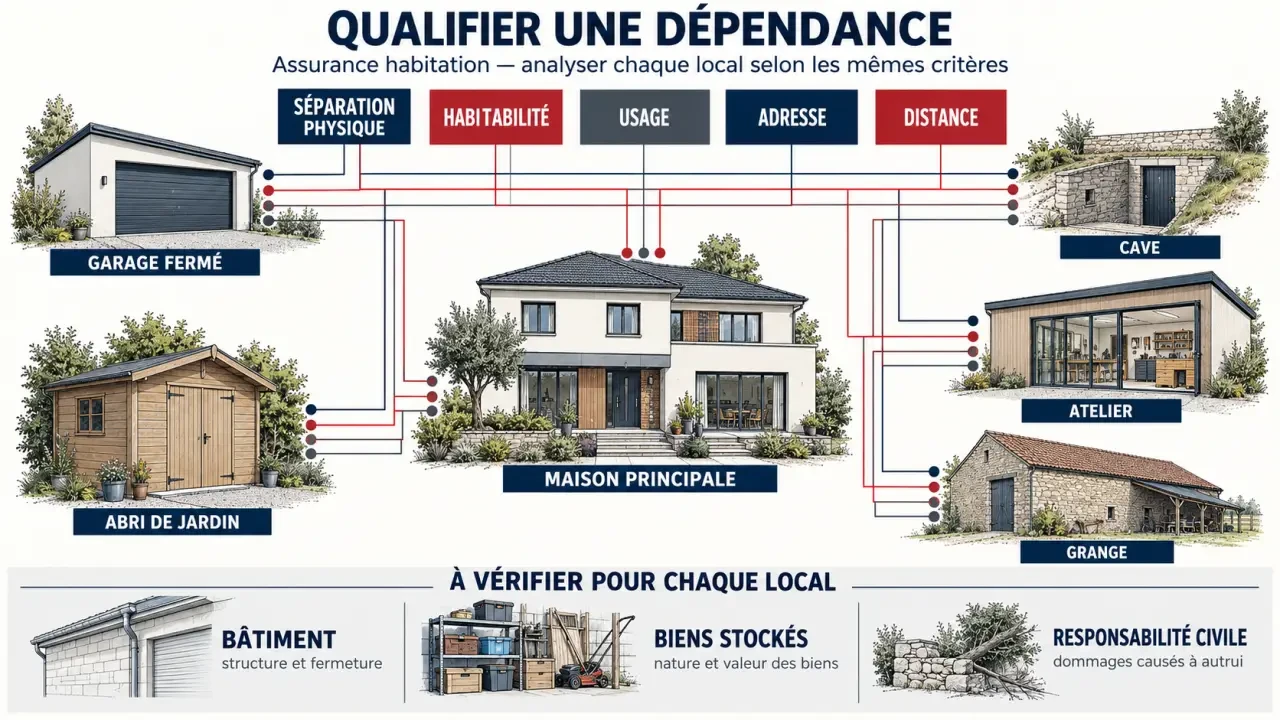
Le Code des assurances ne donne pas de définition unique de la dépendance. Chaque assureur fixe ses critères : séparation du logement, absence de communication intérieure, usage privé, caractère non habitable, surface ou éloignement. Un même garage peut donc être traité différemment selon les contrats.
Testez vos connaissances sur l’assurance des dépendances
Répondez aux six questions, puis validez vos réponses pour découvrir votre score et les explications.
Dans le langage courant, une annexe désigne un espace secondaire et une extension agrandit le logement. Ces mots ne suffisent toutefois pas à déterminer la couverture. La qualification retenue dans les conditions générales et particulières prime sur l’appellation utilisée au quotidien.
| Local concerné | Qualification à vérifier | Point de vigilance |
|---|---|---|
| Garage isolé ou box fermé | Dépendance possible | Adresse, fermeture et couverture du contenu |
| Cave d’appartement | Local annexe ou dépendance selon le contrat | Biens stockés et articulation avec l’assurance de l’immeuble |
| Abri de jardin, remise ou grange | Dépendance possible à usage privé | Surface, matériaux et valeur des équipements |
| Atelier | Dépendance possible pour un usage de loisir | Activité professionnelle à signaler distinctement |
| Studio ou chambre aménagée | Local habitable à requalifier | Occupation, location et adaptation du contrat |
En matière d’assurance, pensez la propriété comme une orbite autour du logement : un bâtiment proche n’appartient pas nécessairement au périmètre assuré, tandis qu’un box plus éloigné peut y entrer s’il est expressément accepté. Dessinez un plan simple avec chaque local, son adresse et son usage. Cette cartographie aide à repérer le garage sur une parcelle voisine ou la cave oubliée lors de la souscription.
Vérifier l’inclusion au contrat, sans supposer de règle universelle
Trois situations sont possibles : les dépendances sont incluses sous certaines conditions, elles doivent être expressément déclarées, ou une extension payante est nécessaire. Recherchez les rubriques « biens assurés », « dépendances », « exclusions » et les informations propres à votre logement. Une garantie générale figurant dans la brochure ne prouve pas que votre local en bénéficie.
Surface et distance : des seuils propres à chaque assureur
Cardif cite notamment un rayon de 10 km, une superficie généralement limitée à 50 m² et un plafond présenté comme généralement applicable de 10 % du capital assuré. Ces repères ne sont pas des normes communes au marché. Faites confirmer le seuil applicable, la méthode de mesure et le capital servant de référence au plafond.
Les exemples de Cardif évoquent aussi un abri à 20 mètres du domicile, une place de parking couverte de 15 m² et un garage double de 40 m². Ce sont des illustrations, pas des critères suffisants d’acceptation. Demandez notamment si la surface s’apprécie par bâtiment ou pour l’ensemble des dépendances.
Adresse différente et obligation d’assurance
Un box situé ailleurs ou une grange sur un autre terrain mérite une confirmation écrite indiquant l’adresse couverte. Ne présumez pas qu’une faible distance suffit. De même, il n’existe pas d’obligation générale d’assurance fondée sur le seul mot « dépendance » : votre statut de locataire, de copropriétaire ou les obligations liées au local peuvent néanmoins imposer certaines protections.
Distinguer les dommages au bâtiment, le contenu et les tiers
Une dépendance peut bénéficier de garanties contre l’incendie, l’explosion, les dégâts des eaux ou les catastrophes naturelles, selon les conditions applicables. Le vol peut relever d’une option ou comporter des restrictions particulières. Il faut donc vérifier chaque événement plutôt que demander seulement si le garage est « assuré ».
Les objets stockés ont leurs propres limites
Outils, vélos, mobilier de jardin et appareils entreposés ne suivent pas nécessairement la couverture des murs. Le capital mobilier peut être distinct ou limité dans les dépendances. Les objets précieux peuvent être exclus ou nécessiter une déclaration particulière. Un véhicule motorisé ne doit pas être considéré comme couvert par la seule assurance du garage.
Pour le vol, contrôlez les exigences de fermeture, de serrure ou d’alarme lorsqu’elles existent. Un abri ouvert et un box fermé ne présentent pas les mêmes conditions de protection. Décrivez les dispositifs réellement installés : une sécurité annoncée mais absente peut compromettre la prise en charge.
Franchise, plafond et responsabilité civile
Le plafond fixe la limite d’indemnisation ; la franchise correspond à la part restant à votre charge selon le contrat. Vérifiez aussi la vétusté appliquée et les éventuels sous-plafonds par catégorie de biens. Un capital global élevé peut masquer une protection faible pour l’outillage entreposé.
Enfin, une tuile de la dépendance peut tomber sur le bien d’un voisin. Ce dommage relève de la responsabilité civile susceptible d’être engagée, et non de la seule réparation du bâtiment. Faites confirmer que la garantie correspondante couvre bien le local et votre qualité de propriétaire ou d’occupant.
Déclarer la dépendance et choisir la bonne formule
À la souscription, après une acquisition ou avant l’utilisation d’un nouveau bâtiment, transmettez une description précise à l’assureur. Une déclaration inexacte ou incomplète peut entraîner une réduction d’indemnisation, voire une absence de couverture selon les circonstances et les règles applicables.
- Décrivez chaque local : garage, cave, abri, grange ou atelier, avec ses matériaux et son état.
- Indiquez sa localisation : adresse, parcelle si utile, distance du logement et communication éventuelle avec celui-ci.
- Précisez la surface et l’usage : rangement, stationnement, loisirs, activité professionnelle ou location.
- Évaluez le contenu : catégories de biens, valeur estimée et équipements particuliers.
- Demandez une validation écrite : garanties, plafonds, franchises, exclusions et date de prise d’effet.
Une extension de la multirisque habitation, formalisée si nécessaire par avenant, permet de conserver un contrat unique lorsque le local répond aux critères de l’assureur. Un contrat spécifique peut être plus adapté à une adresse éloignée, à un bâtiment important ou à un usage particulier. Comparez à garanties équivalentes, sans vous limiter à la cotisation : contenu, responsabilité civile et conditions de vol doivent correspondre.
Actualiser la protection et préparer les preuves avant un sinistre
Prévenez l’assureur si vous transformez la remise en chambre, aménagez un studio, commencez une activité professionnelle ou louez le local. Le changement d’usage peut modifier sa qualification et nécessiter une autre couverture. Les démarches d’urbanisme ou fiscales ne remplacent pas cette déclaration auprès de l’assurance.
Conservez des photographies du bâtiment, des fermetures et des objets importants, ainsi que les factures et l’avenant éventuel. En copropriété, vérifiez la répartition entre assurance de l’immeuble et contrat individuel : la couverture des parties bâties ne suffit pas à établir celle de vos biens personnels.
Après un sinistre, prenez les mesures conservatoires possibles sans vous mettre en danger, photographiez les dommages et contactez rapidement l’assureur pour respecter les délais applicables. Gardez les justificatifs et évitez de jeter les biens endommagés avant ses instructions. La meilleure vérification reste préventive : obtenir un écrit précisant quel local, quels biens et quels événements sont couverts.