Un prêt immobilier locatif finance un logement destiné à la location. Les loyers futurs comptent dans l’analyse de la banque, mais ils ne remplacent ni des revenus réguliers ni une épargne de sécurité. Avant de chercher un financement, vérifiez deux éléments : la mensualité que votre dossier peut supporter et le montant qu’il vous restera réellement à payer chaque mois après les dépenses liées au bien.
Déterminer votre budget avec les règles de la banque
Le crédit permet d’acheter un bien sans mobiliser immédiatement toute son épargne. Les loyers contribuent au remboursement, tandis que vous remboursez progressivement le capital. Cet effet de levier peut aider à constituer un patrimoine, mais il augmente aussi vos charges fixes. Les échéances restent dues pendant une période sans locataire ou en cas de travaux. Il faut donc évaluer le projet sans supposer que le logement sera occupé et que les loyers seront toujours encaissés.
Le taux d’endettement inclut l’assurance emprunteur
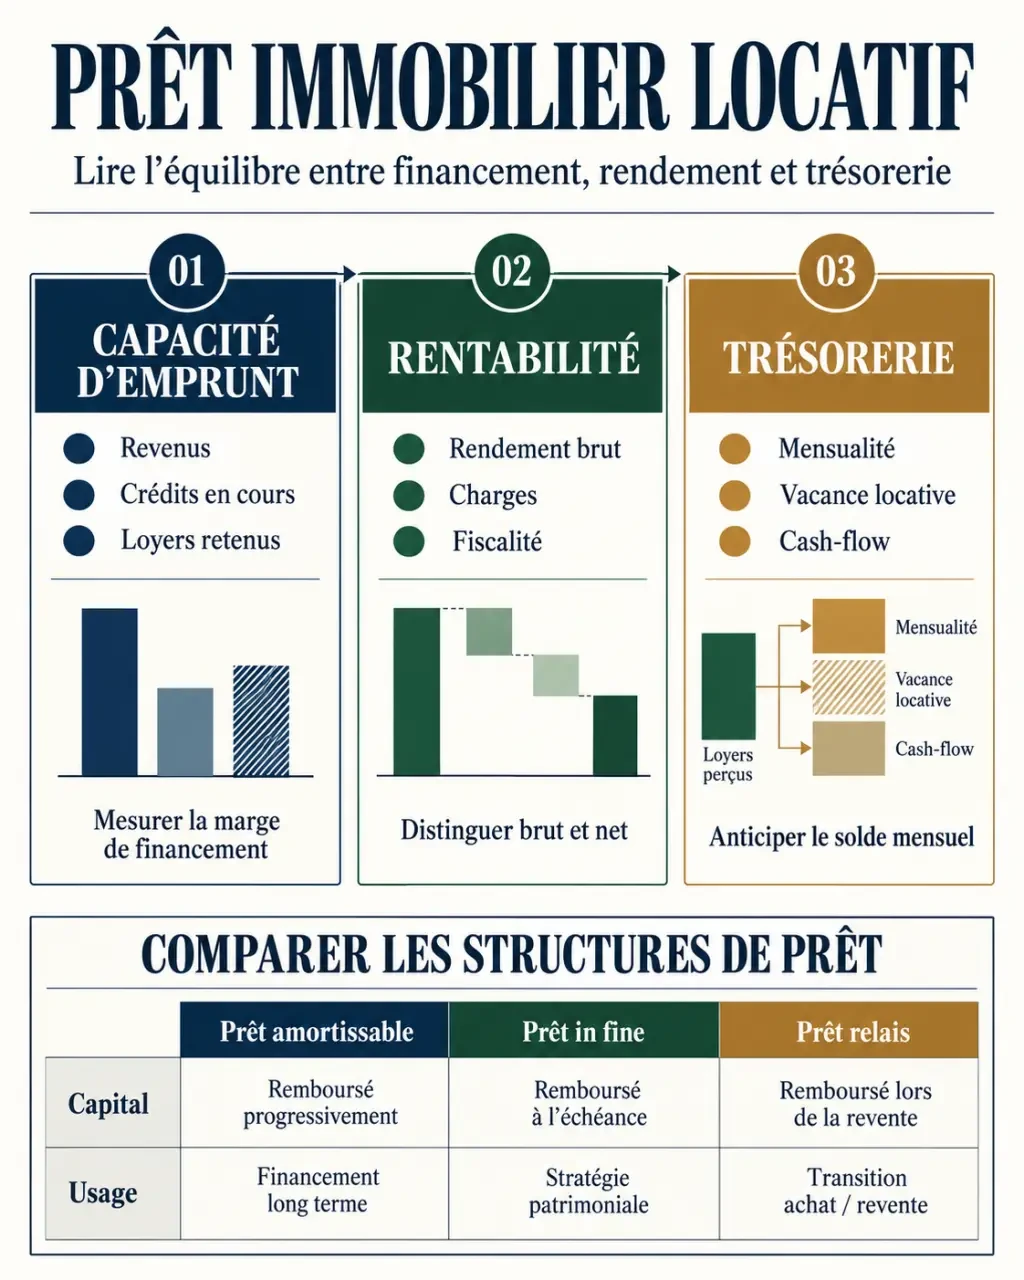
Le cadre du Haut Conseil de stabilité financière retient généralement un taux d’effort maximal de 35 %, assurance emprunteur comprise, et une durée d’emprunt de 25 ans, avec certaines exceptions encadrées. Les possibilités de dérogation ne donnent pas droit à un crédit : chaque banque étudie le dossier et reste libre de sa décision.
Pour une première estimation, divisez l’ensemble des mensualités de crédit, nouveau financement inclus, par les revenus mensuels retenus par la banque, puis multipliez par 100. Les prêts immobiliers existants et le crédit automobile réduisent donc votre marge de financement. La banque examine aussi le reste à vivre, la composition du foyer et la régularité des revenus. Une capacité théorique ne garantit pas que la totalité du montant sera accordée : la banque évalue également la cohérence du projet et la capacité de remboursement dans la durée.
Les loyers futurs sont retenus avec prudence
Certains établissements intègrent 70 % des loyers prévisionnels dans les revenus. Cette décote anticipe notamment la vacance, les charges et les impayés. Ce pourcentage n’est pas universel : les pratiques varient selon les établissements. Demandez quelle méthode est utilisée avant de vous fier à une simulation, et vérifiez si le loyer estimé correspond bien au marché local.
Exemple fictif : avec 3 000 € de revenus mensuels et un loyer prévu de 800 €, retenu à 70 %, les revenus étudiés atteignent 3 560 €. À 35 %, les mensualités totales représenteraient au maximum 1 246 €, assurance comprise. Un crédit existant de 300 € ramènerait cette enveloppe à 946 €. Ce calcul reste indicatif : il ne tient pas lieu d’analyse bancaire et ne vaut pas promesse d’accord.
Vérifier la rentabilité avant de fixer la mensualité
Un bien finançable n’est pas nécessairement un bon investissement. Vérifiez la demande locative dans le quartier, les loyers réellement pratiqués, les transports et les perspectives de revente. Dans l’ancien, examinez les travaux de copropriété et le diagnostic de performance énergétique. Un logement affiché à bas prix peut entraîner des dépenses importantes pour rester louable. Le choix du bien doit donc être cohérent avec le budget de travaux et le niveau de loyer que le marché permet réellement d’espérer.
Distinguer rendement et argent disponible
Le rendement brut se calcule en divisant les loyers annuels hors charges par le coût total d’acquisition, puis en multipliant par 100. Incluez dans ce coût les frais d’acquisition, les travaux et, pour un meublé, l’équipement. Le rendement net avant impôt retranche les charges supportées par le propriétaire. Le cash-flow mesure, lui, la trésorerie restante après les dépenses et le remboursement du crédit. Ces indicateurs répondent à des questions différentes : le rendement rapporte les loyers au coût du bien, tandis que le cash-flow montre si le projet demande un effort d’épargne mensuel.
Dans un exemple fictif, un projet coûtant 180 000 € et rapportant 900 € par mois affiche 6 % de rendement brut. Avec 750 € de mensualité assurance comprise et 200 € de dépenses mensuelles moyennes, le solde devient pourtant négatif de 50 €, avant fiscalité. Ces dépenses doivent intégrer une provision réaliste pour l’entretien et la vacance. Un rendement brut positif ne signifie donc pas que les loyers couvrent chaque mois le crédit et les frais associés.
Construisez un budget en miroir : d’un côté, le mois où le loyer arrive normalement ; de l’autre, un mois sans encaissement. Dans cette seconde colonne, conservez le crédit, l’assurance, la taxe foncière mensualisée et les charges non récupérables. Vous estimez ainsi le besoin de liquidités lorsque le logement ne rapporte rien. Ce test permet aussi de vérifier si votre épargne de sécurité suffit à absorber une période de vacance ou une dépense imprévue.
Intégrer la gestion et la fiscalité
Comptez la taxe foncière restant à votre charge, les assurances, l’entretien, les charges de copropriété non récupérables et les éventuels honoraires. La gestion locative représente environ 6 % à 9 % TTC des loyers et charges annuels, selon le contrat ; certaines prestations peuvent être facturées séparément. Comparez le coût de la gestion déléguée avec le temps que vous pouvez consacrer au logement, puis intégrez les honoraires au calcul du rendement net.
La location nue relève généralement des revenus fonciers, tandis que la location meublée relève des bénéfices industriels et commerciaux. Le micro-foncier est notamment soumis à un seuil de 15 000 € de revenus fonciers annuels et à des conditions d’éligibilité. Au régime réel, certaines charges et les intérêts d’emprunt peuvent être déductibles, contrairement au capital remboursé. Les règles applicables dépendent de votre situation : faites comparer les régimes avant de décider. Ne choisissez pas un bien uniquement pour rechercher un avantage fiscal, car les loyers, les charges et le coût du financement pèsent aussi sur le résultat.
Choisir le prêt et l’apport sans épuiser votre épargne
Le montage doit correspondre à votre trésorerie et à votre horizon de détention. Une mensualité faible peut masquer un coût global élevé ou un remboursement important à préparer. Comparez les modalités de remboursement, la durée, l’assurance et les frais liés à chaque offre, plutôt que de vous limiter au montant de l’échéance.
| Financement | Fonctionnement | Point de vigilance |
|---|---|---|
| Prêt amortissable | Chaque échéance rembourse des intérêts et une part du capital. | Une durée plus longue réduit la mensualité, mais augmente généralement le coût total. |
| Prêt in fine | Les intérêts sont payés pendant le prêt ; le capital est remboursé à l’échéance. | Il exige une stratégie de remboursement crédible, souvent une épargne nantie, et coûte généralement davantage en intérêts. |
| Prêt relais | Il avance une partie de la valeur d’un bien en attente de vente. | C’est une solution temporaire, généralement limitée à 2 ans, exposée au retard de vente. |
Le prêt amortissable est la solution habituelle pour un investissement locatif : chaque échéance comprend une part d’intérêts et une part de capital. L’in fine répond à des situations patrimoniales particulières, pas simplement à la recherche d’une faible échéance. Le prêt relais sert à financer temporairement un achat avant la vente d’un autre bien ; il ne remplace pas un financement durable et le calendrier de revente doit être pris en compte.
Un apport de 10 % à 20 % est souvent évoqué, sans constituer une règle obligatoire pour tous les dossiers. Il sert notamment à absorber les frais d’acquisition : environ 7 % à 8 % dans l’ancien et 2 % à 3 % dans le neuf, selon l’opération. Ajoutez les frais de garantie et de dossier pour obtenir une estimation plus complète de la somme à prévoir.
Emprunter sans apport reste possible selon le profil et la politique bancaire, mais la demande peut être plus exigeante. À l’inverse, mobiliser toute votre épargne pour réduire le crédit peut fragiliser l’opération. Conservez une réserve pour les travaux, les appels de fonds et les interruptions de loyer. L’arbitrage consiste à réduire le montant emprunté tout en gardant assez de liquidités pour faire face aux dépenses du bien et aux aléas de la location.
Présenter un dossier solide et comparer les offres complètes
Une banque finance à la fois un emprunteur et un projet. Des comptes bien tenus, une épargne régulière et une estimation locative documentée rendent le dossier plus lisible. Pour un indépendant ou un salarié aux revenus variables, préparez les justificatifs qui permettent d’en apprécier la régularité sur plusieurs exercices. Présentez également un budget qui distingue les revenus prévus des charges certaines et des dépenses estimées.
- Situation personnelle : pièce d’identité, justificatif de domicile et éléments sur la situation familiale.
- Revenus et engagements : justificatifs professionnels, avis d’imposition, relevés bancaires et tableaux des crédits existants.
- Épargne : justificatifs de l’apport et des réserves conservées après l’achat.
- Projet : compromis, estimation locative, diagnostics, charges de copropriété et devis de travaux.
- Budget : plan de financement et prévisionnel intégrant charges, fiscalité et vacance.
Utilisez une calculette de mensualités pour tester plusieurs durées, puis un simulateur de capacité d’emprunt intégrant l’assurance et la décote des loyers. Vous pouvez comparer l’effet d’un apport différent ou d’une mensualité plus basse sur votre budget. Ces outils préparent la discussion, mais seule l’analyse bancaire valide les conditions proposées.
Comparez ensuite le TAEG, qui intègre les coûts obligatoires liés à l’obtention du crédit, et pas seulement le taux nominal. Examinez aussi les garanties de l’assurance emprunteur, les frais de garantie, les indemnités de remboursement anticipé et les possibilités de modulation des échéances. Une comparaison utile porte sur l’ensemble de ces éléments, car deux offres affichant des taux nominaux proches peuvent différer par leurs frais ou leurs garanties.
Un courtier peut identifier les établissements adaptés et négocier le financement. Demandez le montant de ses honoraires, son périmètre d’intervention et les banques consultées. L’objectif n’est pas d’emprunter le maximum, mais de conserver un projet soutenable lorsque les loyers, les dépenses ou le calendrier de revente s’écartent des prévisions. Avant de vous engager, vérifiez que le budget reste tenable même si le logement connaît une période sans locataire.